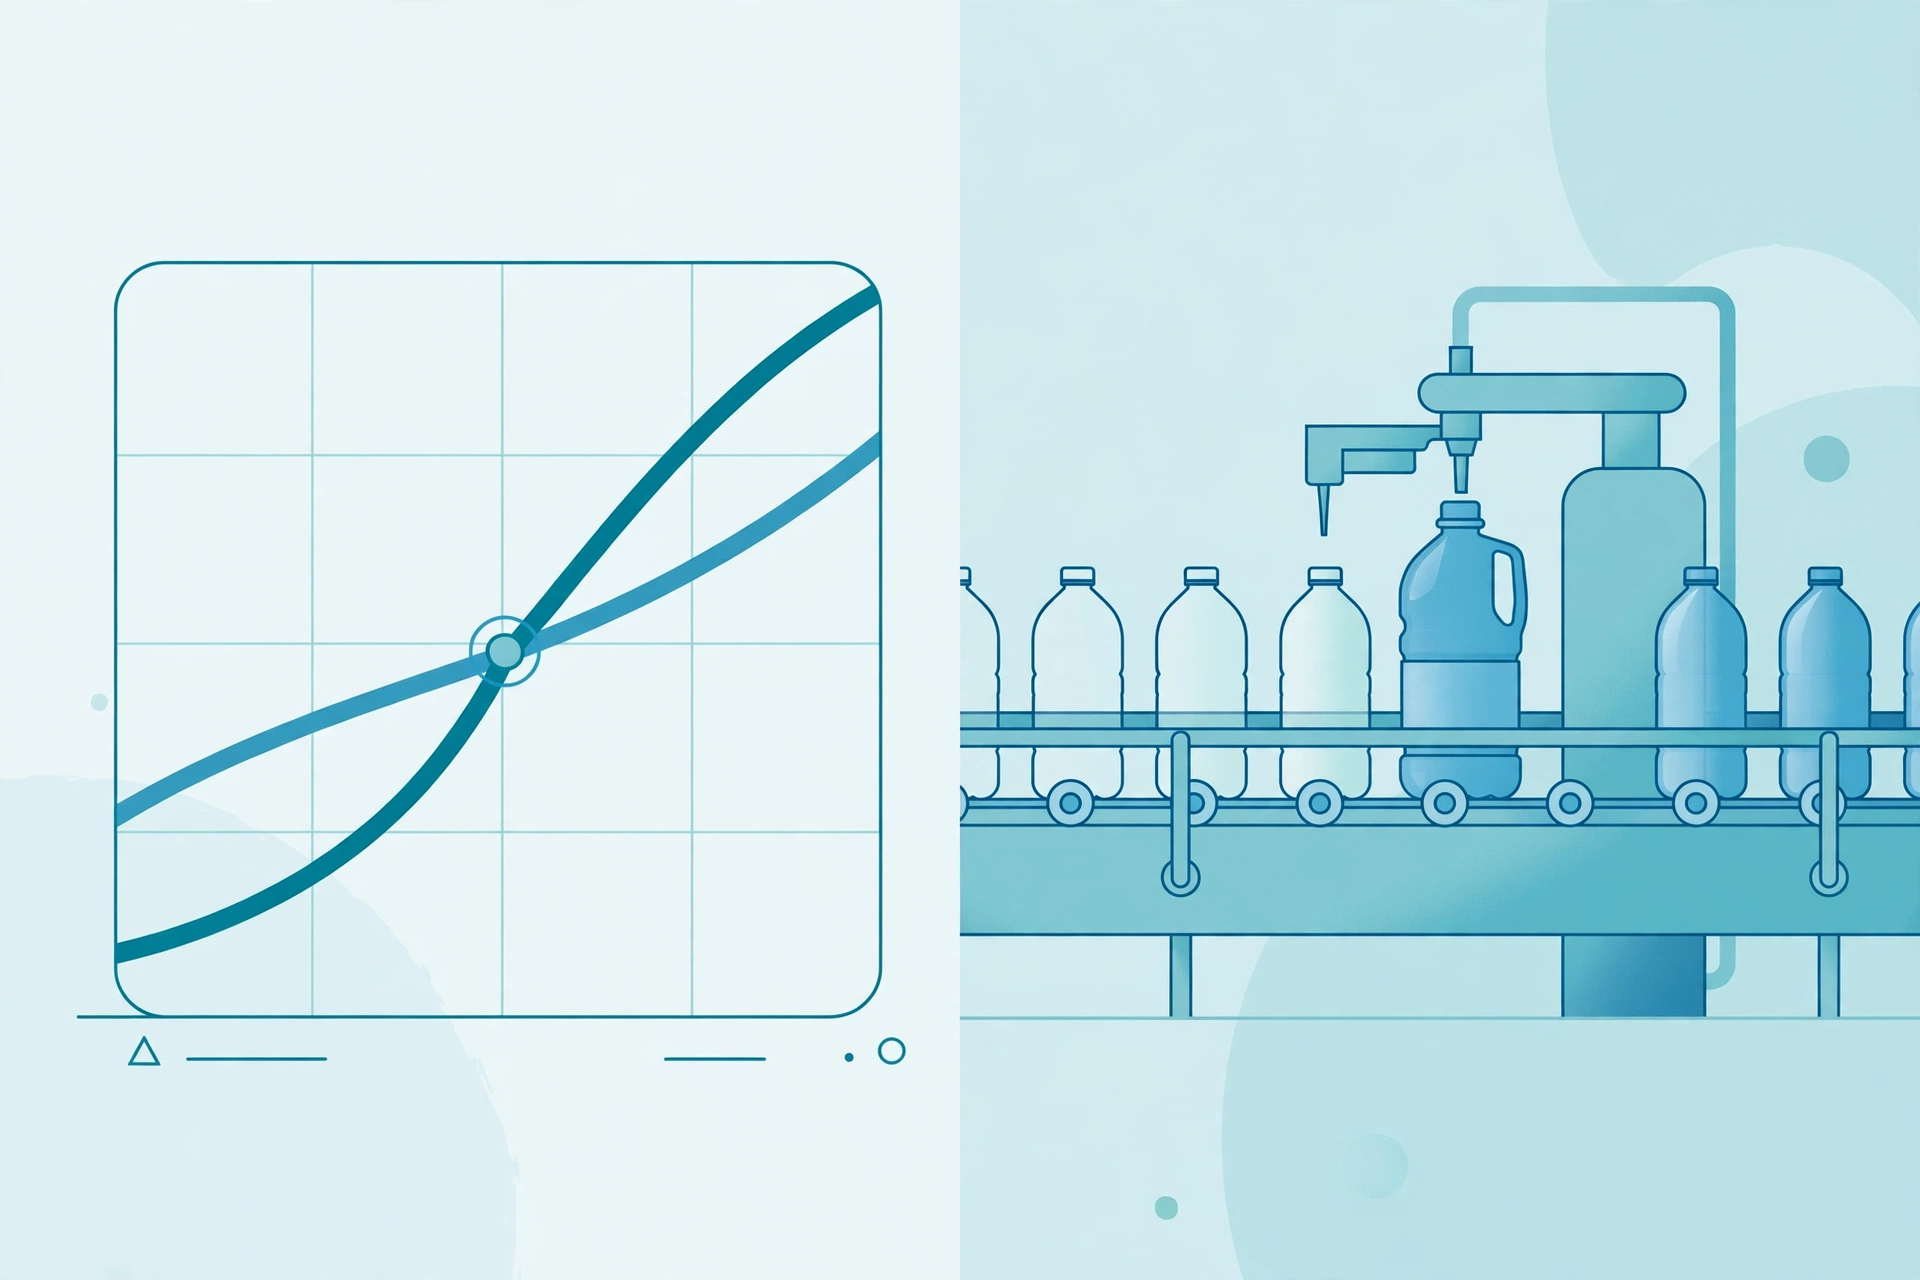
điểm hòa vốn nhà máy nước đóng bình cần được xem xét theo điều kiện thực tế của cơ sở. Điểm hòa vốn của nhà máy nước đóng bình là sản lượng tối thiểu cần bán mỗi tháng để doanh thu vừa đủ bù chi phí, chưa tính lợi nhuận. Tính đúng điểm hòa vốn giúp nhà đầu tư biết mình cần bao nhiêu khách hàng, bao nhiêu tuyến giao hàng và bao lâu mới vượt qua giai đoạn lỗ. Đây là con số quan trọng hơn nhiều so với doanh thu kỳ vọng trên giấy.
Công thức tính điểm hòa vốn
Công thức cơ bản gồm ba yếu tố: chi phí cố định, giá bán và chi phí biến đổi trên mỗi đơn vị. Chi phí cố định là những khoản phải trả dù bán ít hay nhiều, như thuê mặt bằng, lương cơ bản, khấu hao và chi phí quản lý. Chi phí biến đổi thay đổi theo sản lượng, như bao bì, điện nước sản xuất, nhiên liệu giao hàng và hoa hồng đại lý.
Công thức tính theo sản lượng:
Điểm hòa vốn (bình/tháng) = Chi phí cố định mỗi tháng / (Giá bán mỗi bình − Chi phí biến đổi mỗi bình)
Phần chênh lệch trong ngoặc gọi là lợi nhuận gộp mỗi bình. Lợi nhuận gộp càng lớn, số bình cần bán để hòa vốn càng ít. Ngược lại, nếu giá bán thấp mà chi phí giao hàng cao, điểm hòa vốn sẽ tăng rất nhanh.
Ví dụ minh họa theo tháng
Giả sử một cơ sở bình 20L có chi phí cố định 60 triệu đồng mỗi tháng, giá bán bình quân 15.000 đồng mỗi bình và chi phí biến đổi 9.000 đồng mỗi bình. Lợi nhuận gộp mỗi bình là 6.000 đồng. Điểm hòa vốn sẽ là 60.000.000 / 6.000 = 10.000 bình mỗi tháng, tương đương khoảng 333 bình mỗi ngày nếu làm việc 30 ngày.
Ví dụ này chỉ mang tính minh họa, không phải chuẩn chung. Nếu chi phí cố định tăng lên 75 triệu đồng, điểm hòa vốn tăng lên 12.500 bình mỗi tháng. Nếu giá bán giảm 1.000 đồng mà chi phí không đổi, lợi nhuận gộp còn 5.000 đồng và điểm hòa vốn tăng lên 12.000 bình. Chỉ một thay đổi nhỏ về giá cũng đủ làm thay đổi đáng kể mục tiêu sản lượng.
Sai lầm thường gặp khi tính hòa vốn
Sai lầm đầu tiên là quên chi phí giao hàng, hao hụt vỏ bình, bảo trì và kiểm nghiệm định kỳ. Những khoản này không phải lúc nào cũng nằm trong chi phí sản xuất trực tiếp, nhưng lại ảnh hưởng trực tiếp đến lợi nhuận thực tế. Sai lầm thứ hai là tính giá bán cao nhất, trong khi phần lớn sản lượng bán qua đại lý với giá thấp hơn giá bán lẻ.
Sai lầm thứ ba là tính hòa vốn theo năm mà không tính theo tháng. Doanh nghiệp có thể hòa vốn cả năm nhưng vẫn thiếu tiền trong những tháng đầu vì khách hàng chưa đủ và chi phí khởi động cao. Vì vậy, nên tính điểm hòa vốn theo tháng và theo từng kênh bán riêng biệt.
Cách rút ngắn thời gian hòa vốn
Muốn hòa vốn nhanh, có hai hướng: tăng lợi nhuận gộp mỗi bình hoặc giảm chi phí cố định. Tăng lợi nhuận gộp có thể đến từ tối ưu tuyến giao hàng, giảm chạy xe rỗng, thương lượng giá bao bì hoặc bán thêm sản phẩm kèm theo. Giảm chi phí cố định có thể đến từ việc bắt đầu với mặt bằng vừa đủ, thuê ngoài một phần vận chuyển hoặc tự động hóa có chọn lọc.
Tuy nhiên, không nên rút ngắn hòa vốn bằng cách cắt giảm chất lượng nước, vệ sinh bình hoặc kiểm nghiệm. Tiết kiệm ngắn hạn kiểu này thường phải trả giá bằng mất khách hàng và uy tín, khiến thời gian hòa vốn thực tế kéo dài hơn.
Ví dụ thứ hai: hòa vốn thay đổi khi giá bán thay đổi
Giả sử một cơ sở khác có chi phí cố định 90 triệu đồng mỗi tháng theo ước tính tham khảo năm 2026, giá bán bình quân 18.000 đồng mỗi bình và chi phí biến đổi 11.000 đồng mỗi bình. Lợi nhuận gộp mỗi bình là 7.000 đồng, điểm hòa vốn là khoảng 12.857 bình mỗi tháng. Nếu cơ sở giảm giá xuống 17.000 đồng để cạnh tranh mà chi phí không đổi, lợi nhuận gộp còn 6.000 đồng và điểm hòa vốn tăng lên 15.000 bình mỗi tháng, tức tăng thêm hơn 2.100 bình chỉ vì giảm giá 1.000 đồng. Con số này cho thấy giảm giá không chỉ làm giảm lợi nhuận mỗi bình mà còn làm tăng đáng kể sản lượng tối thiểu cần bán.
Ngược lại, nếu cơ sở tối ưu tuyến giao hàng và giảm chi phí biến đổi từ 11.000 đồng xuống 10.000 đồng mỗi bình, lợi nhuận gộp tăng lên 8.000 đồng và điểm hòa vốn giảm xuống 11.250 bình mỗi tháng. Đây là lý do vì sao tối ưu vận hành thường hiệu quả hơn giảm giá: tối ưu vận hành vừa giảm điểm hòa vốn vừa giữ được định vị sản phẩm, trong khi giảm giá làm tăng áp lực sản lượng và có thể kéo theo cuộc đua giá với đối thủ.
Tính hòa vốn theo từng kênh bán
Một nhà máy thường bán qua nhiều kênh với giá và chi phí khác nhau, vì vậy điểm hòa vốn chung có thể che giấu kênh đang lỗ. Cách làm đúng là tính lợi nhuận gộp và chi phí phục vụ riêng cho từng kênh. Ví dụ, kênh đại lý có giá bán thấp nhưng sản lượng lớn và chi phí giao hàng tập trung, kênh trực tiếp có giá bán cao hơn nhưng chi phí giao hàng lẻ và chăm sóc khách hàng cao hơn, kênh bán lẻ có thể tốn thêm chi phí trưng bày và công nợ. Khi tách riêng, nhà đầu tư sẽ thấy kênh nào đang gánh lợi nhuận cho kênh nào và cần điều chỉnh giá, tuyến giao hàng hoặc chính sách chiết khấu cho phù hợp.
Bảng minh họa dưới đây giúp hình dung cách tách kênh, với số liệu chỉ mang tính tham khảo và cần thay bằng số liệu thực tế.
| Kênh bán | Giá bán bình quân | Chi phí biến đổi | Lợi nhuận gộp mỗi đơn vị | Ghi chú quản trị |
|---|---|---|---|---|
| Đại lý | Thấp hơn giá lẻ | Trung bình | Mỏng nhưng sản lượng lớn | Cần kiểm soát công nợ và tồn kho đại lý |
| Trực tiếp | Cao hơn | Cao do giao lẻ | Tốt nếu tuyến dày | Cần tối ưu lịch giao hàng theo cụm |
| Bán lẻ, chuỗi | Thay đổi theo thỏa thuận | Có thêm chi phí trưng bày | Cần tính đủ chi phí ẩn | Cần hợp đồng rõ ràng về đổi trả và công nợ |
Khi một kênh liên tục dưới điểm hòa vốn riêng của nó trong nhiều tháng, nhà đầu tư cần quyết định điều chỉnh giá, thu hẹp tuyến hoặc tạm dừng kênh đó, thay vì dùng lợi nhuận của kênh khác để bù đắp vô thời hạn.
Sai lầm về thời gian và dòng tiền
Một sai lầm khác là chỉ tính hòa vốn theo tháng mà quên dòng tiền theo tuần. Doanh nghiệp có thể hòa vốn trong tháng nhưng vẫn thiếu tiền vào tuần thứ hai vì phải trả tiền bao bì trước, trong khi tiền bán hàng thu về sau. Vì vậy, bên cạnh điểm hòa vốn, nhà đầu tư nên lập lịch dòng tiền theo tuần trong ba tháng đầu, ghi rõ ngày phải trả và ngày dự kiến thu tiền. Nếu thấy tuần nào dòng tiền âm, cần chuẩn bị trước bằng cách đàm phán thời hạn thanh toán với nhà cung cấp, thu tiền đặt cọc vỏ bình hoặc giữ quỹ dự phòng.
Ngoài ra, cần phân biệt hòa vốn kế toán và hòa vốn dòng tiền. Hòa vốn kế toán có thể tính cả khấu hao, trong khi hòa vốn dòng tiền chỉ quan tâm tiền mặt thực tế phải chi. Trong giai đoạn đầu, hòa vốn dòng tiền quan trọng hơn vì doanh nghiệp cần tiền mặt để trả lương, mua nguyên liệu và giao hàng. Khi đã ổn định, nhà đầu tư mới nên dùng hòa vốn kế toán để đánh giá lợi nhuận dài hạn và kế hoạch tái đầu tư.
Kết luận
Điểm hòa vốn không phải con số để khoe mà là mốc quản trị để ra quyết định mỗi tháng. Hãy tính theo từng kênh bán, cập nhật khi giá và chi phí thay đổi, và so sánh sản lượng thực tế với mốc hòa vốn. Nếu bạn muốn kiểm tra lại bài toán của mình, liên hệ daychuyennuoc.com để được hỗ trợ rà soát chi phí, giá bán và sản lượng mục tiêu trước khi mở rộng.
FAQ
1. Hòa vốn có nghĩa là bắt đầu có lãi không? Chưa hẳn; hòa vốn nghĩa là doanh thu vừa đủ bù chi phí, lợi nhuận bằng không. Chỉ khi vượt điểm hòa vốn, mỗi bình bán thêm mới tạo ra lợi nhuận gộp.
2. Nên tính hòa vốn theo bình hay theo doanh thu? Nên tính cả hai: theo bình để quản lý sản lượng và tuyến giao hàng, theo doanh thu để đối chiếu với dòng tiền và kế hoạch tài chính.
3. Bao lâu nên tính lại điểm hòa vốn? Tính lại mỗi khi giá bán, giá bao bì, tiền thuê, lương hoặc chi phí vận chuyển thay đổi đáng kể, và ít nhất mỗi quý trong năm đầu.